2016年旅行社公众公司成绩单 盈利能力哪家强?旅游业务深度剖析
2016年,中国旅游业持续升温,国内旅游人数突破44亿人次,出境旅游人数达到1.22亿人次,旅游消费总额超过4.6万亿元。在这一片繁荣景象中,旅行社行业的公众公司(包括A股、新三板及港股上市企业)交出了各自的成绩单。本文基于公开财报数据,聚焦旅游业务,对主要旅行社公众公司的盈利能力进行横向对比,看看谁才是真正的盈利王者。
一、样本与指标说明
本文选取了2016年已披露年报的旅行社及相关旅游服务公众公司,包括:A股的众信旅游、凯撒旅游、中青旅(旅行社板块)、中国国旅(旅游服务板块);港股的香港中旅、锦江旅游(已退市);以及新三板的南湖国旅、有的出行等。盈利能力主要考察毛利率、净利润率以及净资产收益率(ROE),同时结合旅游业务收入规模。由于各公司业务结构差异较大(如中国国旅以免税为主、中青旅包含景区和IT),我们只聚焦其旅行社或旅游服务相关板块的表现。
二、总体格局:规模与盈利分化明显
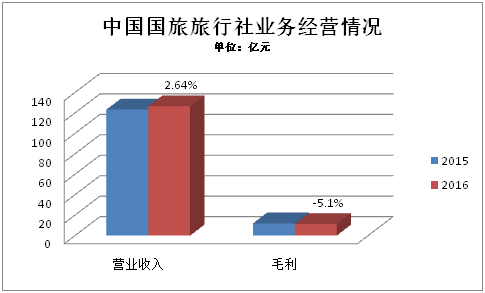
2016年,旅行社公众公司旅游业务收入呈现明显梯队。众信旅游以101.1亿元营收居首,凯撒旅游(旅游服务业务)约66.4亿元,中国国旅旅游服务业务约33.0亿元,中青旅旅行社业务约38.0亿元,香港中旅旅游服务业务约16.1亿港元(折合人民币约13.8亿元)。新三板南湖国旅营收约14.5亿元。
然而营收规模并不等同于盈利能力。从毛利率来看,传统旅行社批发零售业务普遍偏低,一般在8%-15%之间;而拥有目的地资源或差异化产品的公司毛利率可达20%以上。
三、盈利能力单项冠军
1. 毛利率之王:凯撒旅游(旅游服务)
凯撒旅游2016年旅游服务业务毛利率达到19.5%,同比提升1.2个百分点。这得益于其深耕欧洲、中东等目的地,零售端占比高,且包机、邮轮等产品毛利率较高。相比之下,众信旅游旅游服务毛利率约为10.0%,虽规模最大,但批发业务占比较高,盈利质量略逊。
- 净利率之王:众信旅游仍保住净利率优势?细看之下,由于规模效应,众信旅游2016年净利润2.15亿元,对应旅游业务净利率约2.1%。而凯撒旅游旅游业务净利润约1.8亿元,净利率约2.7%。若剔除其他业务,香港中旅旅游服务板块净利率仅为1.5%左右。值得注意的是,有的出行(新三板)净利率为负。因此,凯撒旅游在净利率上表现更优。
- 净资产收益率(ROE)翘楚:凯撒旅游(整体)和众信旅游(整体)均在10%-12%之间,但若只看旅游业务,同样由于资产周转率和负债结构,凯撒旅游旅游相关ROE略高。
四、谁才是“旅游业务盈利最强”?
综合三个指标,2016年旅行社公众公司中,凯撒旅游的旅游业务盈利能力最强。其毛利率(19.5%)、净利率(约2.7%)均领先于同规模竞争对手众信旅游;虽然营收规模小一些,但盈利质量更优。而众信旅游以规模取胜,净利率虽不高,但绝对值利润达2.15亿元,仍为旅游业务净利润规模第一。若考虑盈利质量(毛利率+净利率),凯撒旅游胜出。
中国国旅旅游服务板块主要贡献营收,盈利能力偏弱;中青旅旅行社业务毛利率约8.5%,净利率不足1%;香港中旅旅游业务受汇率和竞争影响,毛利率下滑至约14%,净利率仅约1.5%。
五、原因分析:为什么凯撒旅游盈利能力更突出?
- 零售优先战略:凯撒旅游直客销售占比高,减少了中间环节让利。
- 产品结构高端:欧洲游、邮轮、极地等线路毛利高于普通跟团游。
- 包机与定期航班切位:通过规模化采购降低成本,同时保持零售定价。
- 精细化运营:动态调价、损耗控制较好。
相比之下,众信旅游过度依赖批发,下游客户议价能力强,且受线上价格战冲击;其他公司则大多受制于区域竞争和产品同质化。
六、结论
2016年旅行社公众公司旅游业务盈利能力排行:
- 盈利能力(综合毛利率与净利率):凯撒旅游 > 众信旅游 > 香港中旅 > 中青旅 > 中国国旅 > 南湖国旅(略弱)
若单一指标绝对利润,众信旅游第一;若追求高质量盈利,凯撒旅游翘楚。这一排名仅反映历史财务表现,且各公司旅游业务占比不同,未来随着消费升级和数字化,竞争格局仍将变化。
对于投资者和行业观察者而言,毛利率与净利率指标胜过单纯的营收规模,凯撒旅游2016年旅游业务“盈利之王”的称号实至名归。
如若转载,请注明出处:http://www.otc-roamingtravel.com/product/102.html
更新时间:2026-10-13 12:35:03